Zwei Bestellungen mit gleichem Umsatz können unterschiedlich viel zum Geschäftsergebnis beitragen. Wer Kampagnen ausschließlich nach Umsatz steuert, berücksichtigt diese Unterschiede nicht direkt.
Dafür gibt es zwei Ansätze: Deckungsbeiträge als Conversion-Wert übermitteln oder Produkte nach ihrer Marge gruppieren und unterschiedlich steuern.
🎯 Deckungsbeitrag als Conversion-Wert übergeben
Bei diesem Ansatz erhält Google Ads für einen Kauf den Deckungsbeitrag der Bestellung vor Werbekosten als Wert. Welche variablen Kosten dabei berücksichtigt werden, wird gemeinsam festgelegt.
So kann die Gebotssteuerung unterscheiden, ob eine Bestellung beispielsweise 20 oder 50 Euro Deckungsbeitrag erzielt – auch bei gleichem Umsatz. Produkte mit unterschiedlichen Margen können dadurch in einer gemeinsamen Shopping- oder Performance-Max-Kampagne bleiben.
Der Umstieg erfolgt schrittweise:
Umsatzmessung beibehalten: Die bestehende Kauf-Conversion erfasst weiterhin den Umsatz.
Deckungsbeitrag zusätzlich messen: Eine separate Conversion-Aktion, beispielsweise über einen zusätzlichen Tag, erfasst den Deckungsbeitrag zunächst ohne Einfluss auf die Gebote.
Werte prüfen: Bestellungen, Rabatte und berücksichtigte Kosten mit den Shopdaten abgleichen und den Umgang mit Retouren festlegen.
Gebotssteuerung umstellen: Nach der Prüfung die ausgewählten Kampagnen auf den Deckungsbeitrag ausrichten. Umsatz bleibt separat auswertbar.
Wichtig: Umsatz und Deckungsbeitrag derselben Bestellung dürfen nicht gemeinsam als Zielwerte in die Gebotssteuerung einfließen. Mit der Umstellung wird wirtschaftlich auf POAS (Profit on Advertising Spend) gesteuert: In diesem Ansatz zählt der Deckungsbeitrag vor Werbekosten im Verhältnis zu den Werbeausgaben. Das bisherige Umsatz-ROAS-Ziel muss dafür neu berechnet werden. In Google Ads heißt die Einstellung weiterhin Ziel-ROAS; die übermittelten Werte bilden nun jedoch den Deckungsbeitrag ab.
🏷 Produkte nach Marge gruppieren
Sind Margen je Produkt verfügbar, aber noch keine verlässlichen Deckungsbeiträge je Bestellung, können Custom Labels im Produktfeed einen Einstieg ermöglichen.
Produkte werden beispielsweise in drei Margengruppen eingeteilt und getrennten Kampagnen zugeordnet:
Niedrige Marge: Höheres Umsatz-ROAS-Ziel, damit die Werbekosten einen kleineren Anteil am Umsatz ausmachen.
Mittlere Marge: Ein zur Kalkulation passendes mittleres Umsatz-ROAS-Ziel.
Hohe Marge: Mehr Spielraum für Werbekosten und damit gegebenenfalls ein niedrigeres Umsatz-ROAS-Ziel.
Diese Abstufung gilt bei ansonsten vergleichbaren wirtschaftlichen Zielen. Die konkreten Zielwerte werden aus Ihrer Kalkulation abgeleitet.
Der übermittelte Conversion-Wert bleibt der Umsatz. Die Marge wird über Produktzuordnung, Kampagnenbudgets und ROAS-Ziele berücksichtigt. Das Label allein verändert die Gebotssteuerung nicht.
Drei Kampagnen sind dabei ein mögliches Modell. Wichtig sind ausreichend Kaufdaten je Gruppe, aktuelle Margeninformationen und eine eindeutige Zuordnung der beworbenen Produkte.
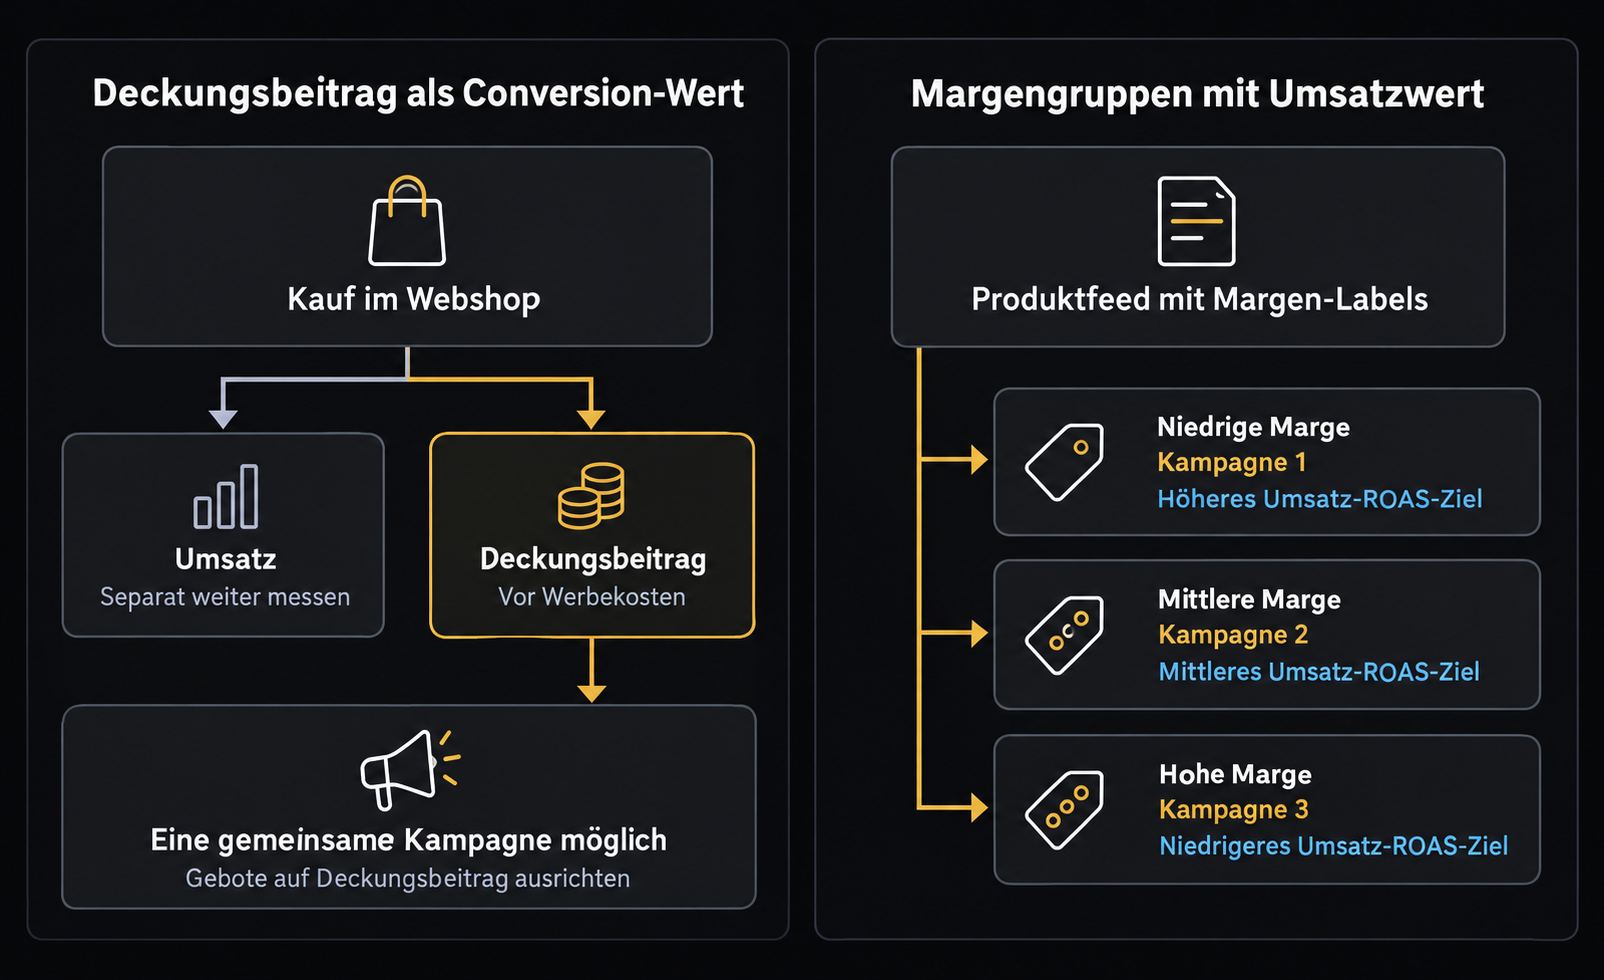 Zwei Wege zur margenorientierten Steuerung: Deckungsbeitrag als Conversion-Wert oder getrennte Kampagnen nach Margengruppe.
Die beiden Ansätze im Vergleich
Kriterium | Deckungsbeitrag als Conversion-Wert | Margengruppen über Custom Labels |
|---|
Wert für die Gebotssteuerung | Deckungsbeitrag je Bestellung vor Werbekosten | Umsatz je Bestellung |
Berücksichtigung der Marge | Direkt im übermittelten Wert | Über getrennte Gruppen und unterschiedliche ROAS-Ziele |
Benötigte Daten | Verlässliche Deckungsbeiträge je Bestellung | Verlässliche Margenzuordnung je Produkt |
Kampagnenstruktur | Eine gemeinsame Kampagne möglich | Beispielsweise drei Kampagnen nach Marge |
Wesentlicher Vorteil | Wirtschaftliche Unterschiede einzelner Bestellungen berücksichtigen | Margen bei bestehender Umsatzmessung einbeziehen |
Wesentlicher Aufwand | Zusätzliche Messung, Datenprüfung und kontrollierter Umstieg | Labels pflegen und mehrere Kampagnen steuern |
Grenze | Abhängig von der Qualität der übermittelten Deckungsbeiträge | Margengruppen bilden den tatsächlichen Deckungsbeitrag eines Warenkorbs nur näherungsweise ab |
incremance prüft, welcher Ansatz zu Ihrer Datenbasis und Ihrem Sortiment passt. Anschließend wird ausgewertet, wie sich Deckungsbeiträge und Werbekosten entwickeln und ob die neue Steuerung das wirtschaftliche Ergebnis verbessert.
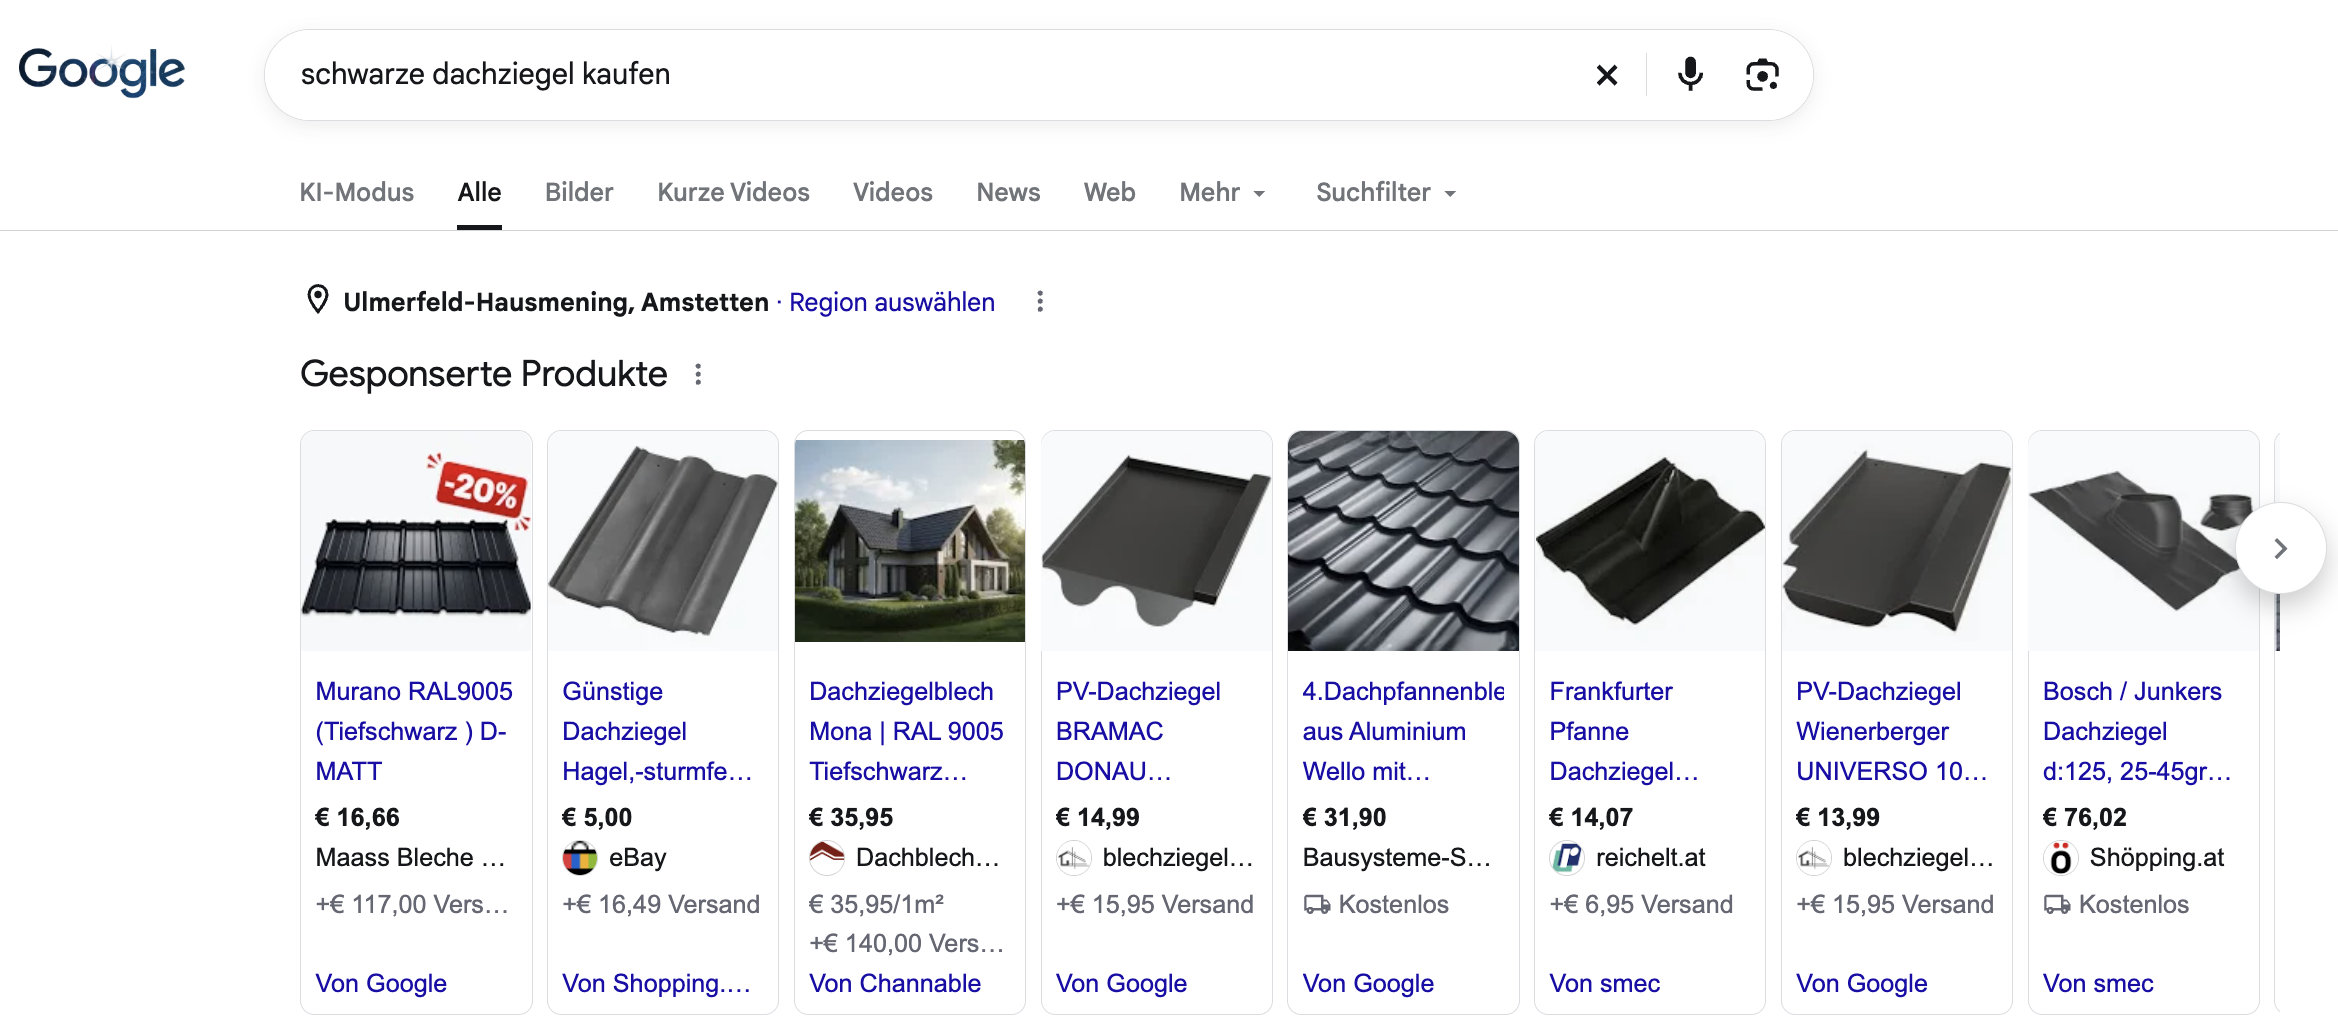 Beispiel für Shopping-Anzeigen in der Google-Suche.
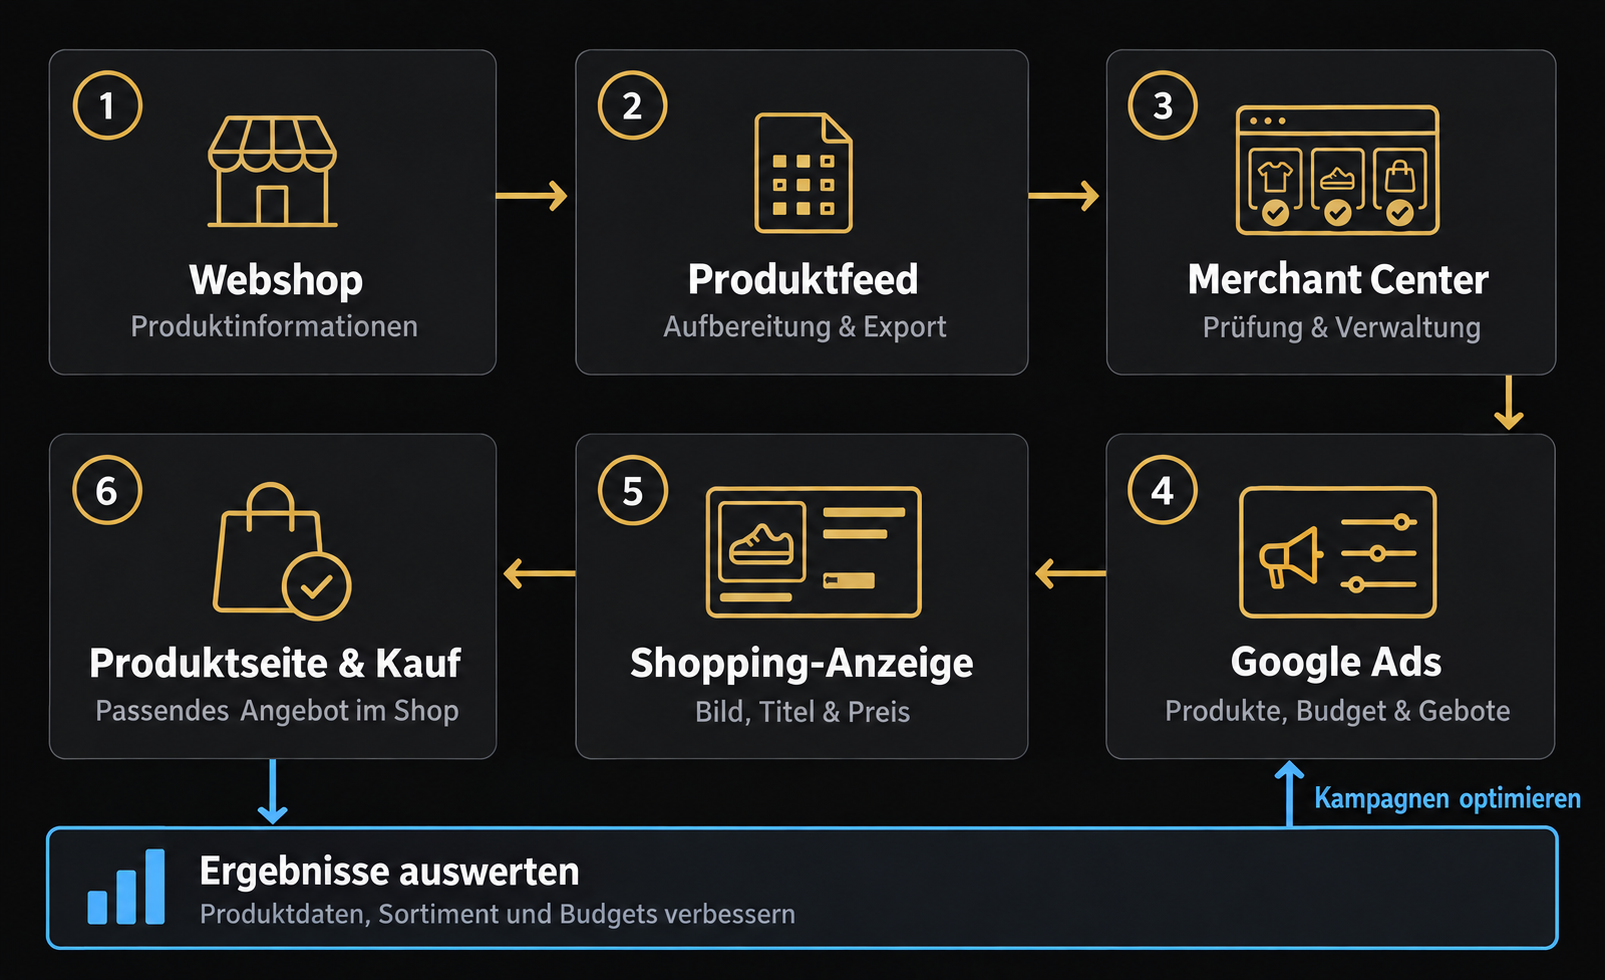 Von den Produktdaten zur Shopping-Anzeige: Verkaufsdaten helfen, Sortiment, Produktinformationen und Kampagnen weiterzuentwickeln.
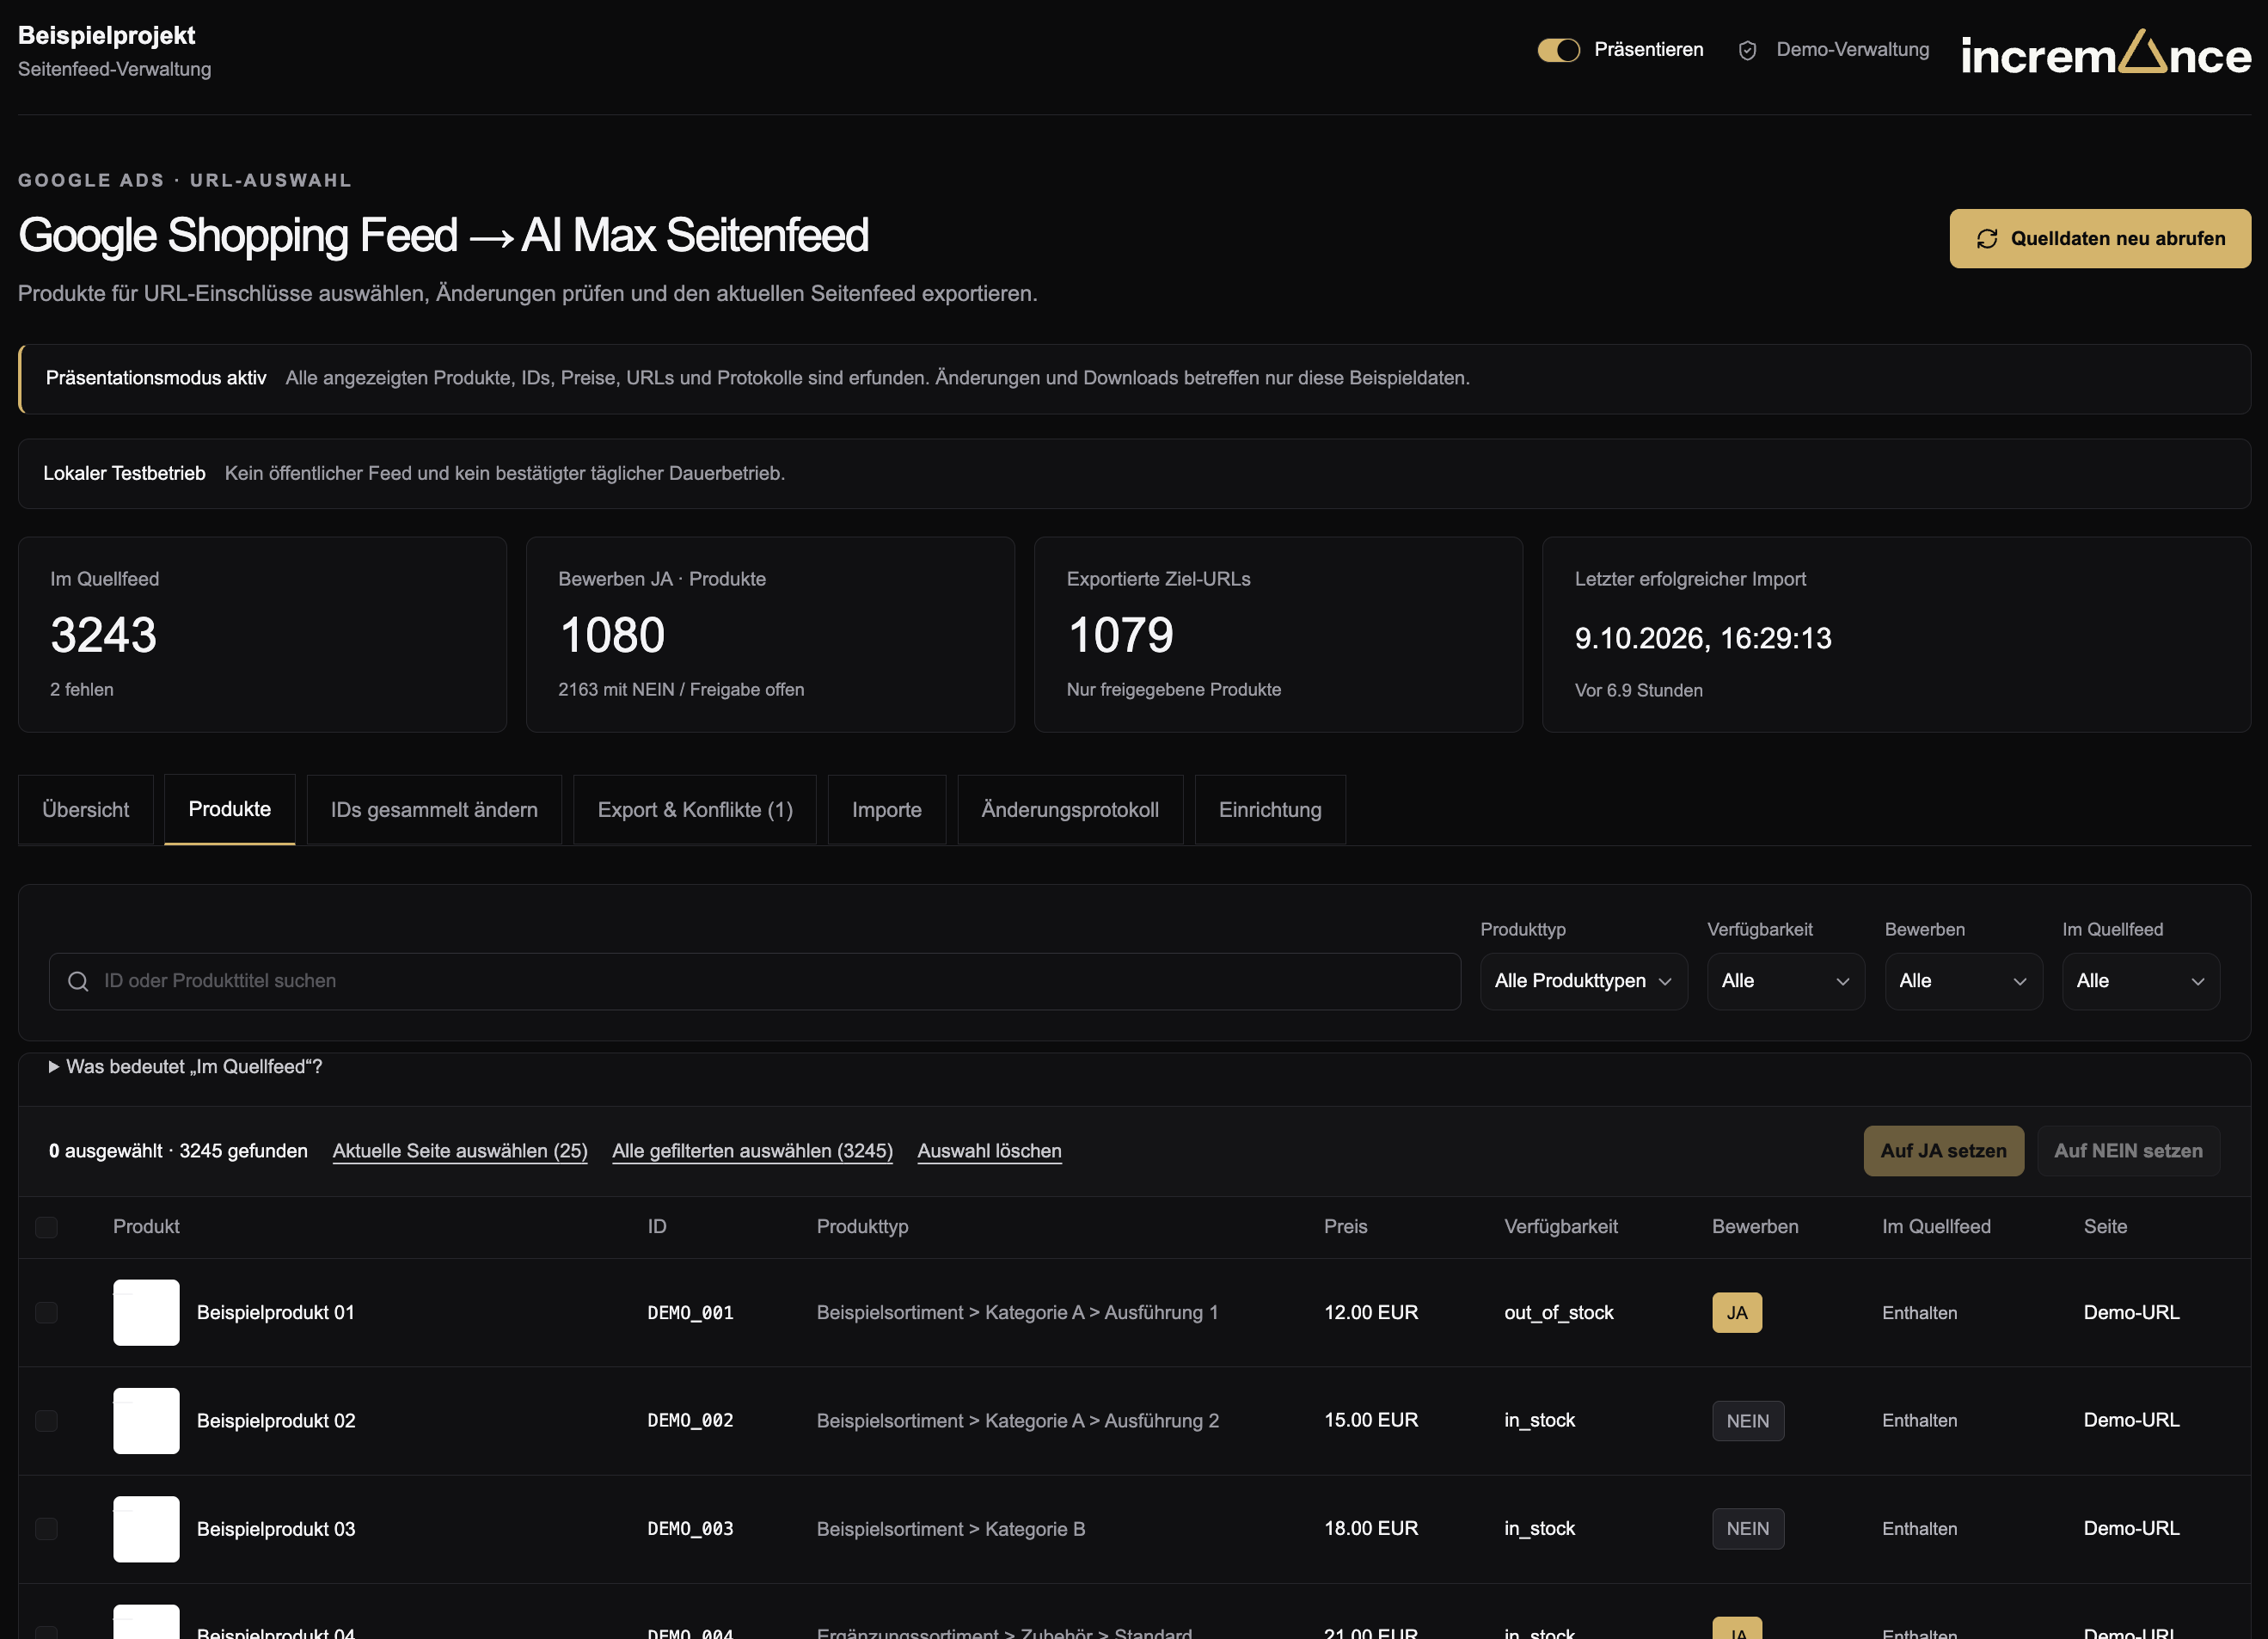 Einblick in ein von incremance entwickeltes Feed-Tool.
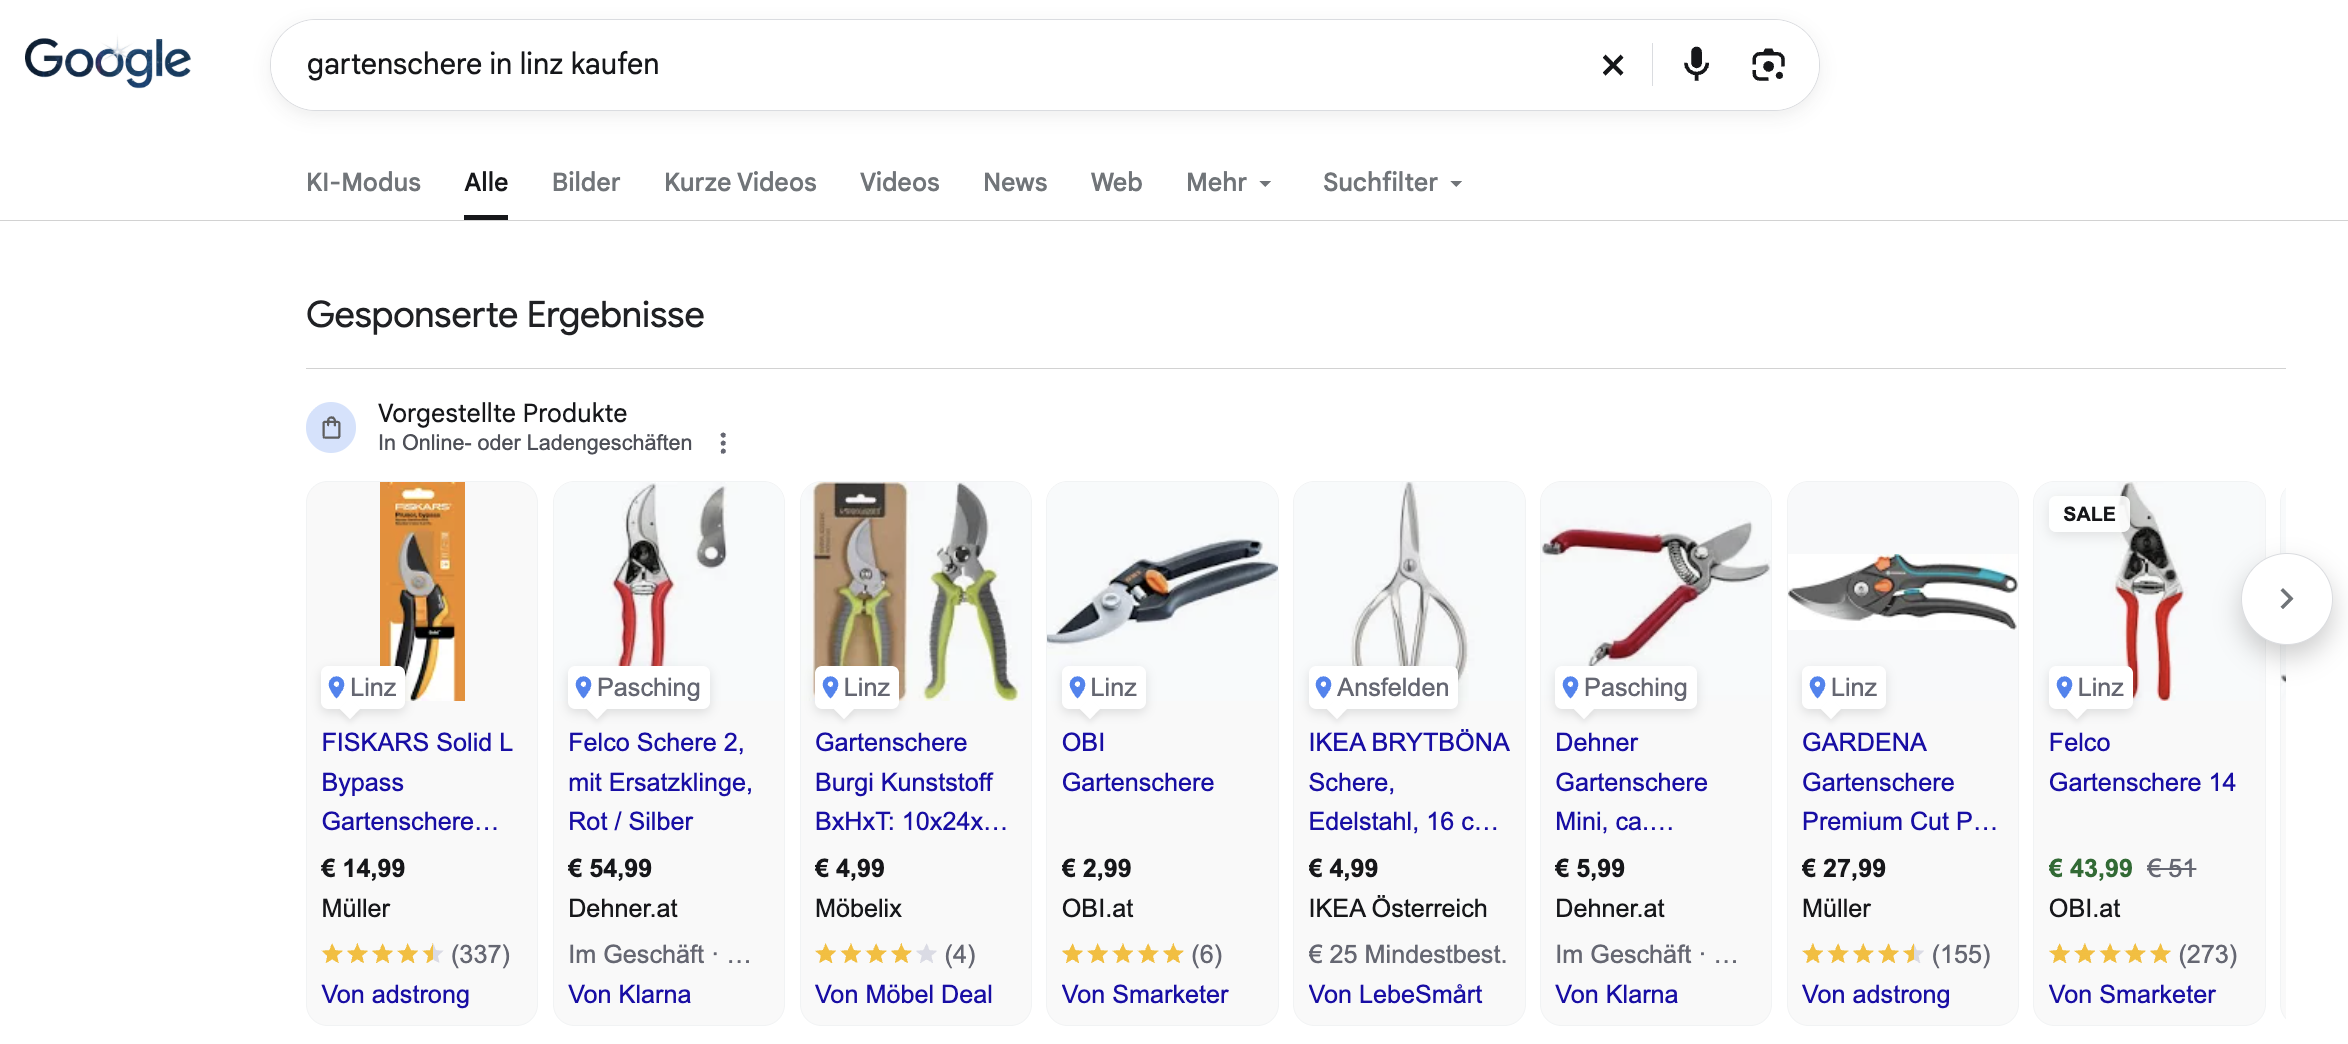 Beispiel für Produktanzeigen mit lokalem Bezug in der Google-Suche.